
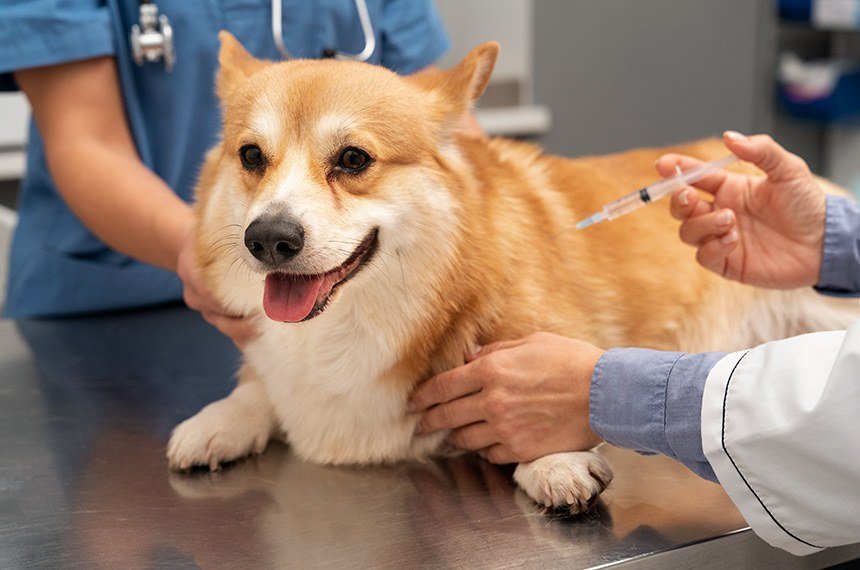
Tutores de cães e gatos poderão deduzir do Imposto de Renda até R$ 2.275,08 por ano em despesas com consultas, exames e tratamentos veterinários. A medida está prevista no Projeto de Lei (PL) 5.668/2026, apresentado pelo senador Plínio Valério (PSDB-AM), que ainda aguarda distribuição às comissões temáticas do Senado.
O texto estabelece que os gastos sejam descontados da base de cálculo do Imposto de Renda, seguindo o limite anual previsto atualmente para a dedução de despesas com dependentes.
A proposta inclui pagamentos a médicos-veterinários, clínicas e hospitais veterinários, além de exames laboratoriais, serviços radiológicos, aparelhos ortopédicos e próteses.
Para deduzir despesas com aparelhos e próteses, o contribuinte deverá apresentar receita médico-veterinária e nota fiscal em nome do beneficiário. Já os gastos reembolsados por entidades ou cobertos por contratos de seguro não poderão ser abatidos.
Cadastro será exigido para acessar benefício
Pelo projeto, a dedução será restrita aos tutores de animais domésticos de companhia ou estimação registrados no Cadastro Nacional de Animais Domésticos (SinPatinhas). Como o sistema permite atualmente o registro apenas de cães e gatos, o benefício será inicialmente limitado a essas espécies.
Na justificativa, Plínio Valério afirma que a ampliação do cadastro poderá permitir, futuramente, a inclusão de outros animais de companhia. Segundo o senador, a proposta busca incentivar os cuidados com os animais domésticos.
O projeto prevê que o benefício fiscal tenha duração de cinco anos. Caso seja aprovado e convertido em lei, a dedução começará a valer em 1º de janeiro do ano seguinte à publicação.
Como funcionaria a dedução
A dedução permite descontar determinadas despesas da renda utilizada para calcular o Imposto de Renda, reduzindo o valor sobre o qual o tributo incide.
Por exemplo, um contribuinte com R$ 50 mil de renda tributável que deduza R$ 2 mil em despesas veterinárias terá o imposto calculado sobre R$ 48 mil, desde que atenda às condições previstas na proposta.
O PL 5.668/2026 ainda não foi distribuído às comissões temáticas do Senado.
Fonte: Agência Senado